 LADEIRA E CAMPANHÃ NEGÓCIOS IMOBILIÁRIOS LTDA
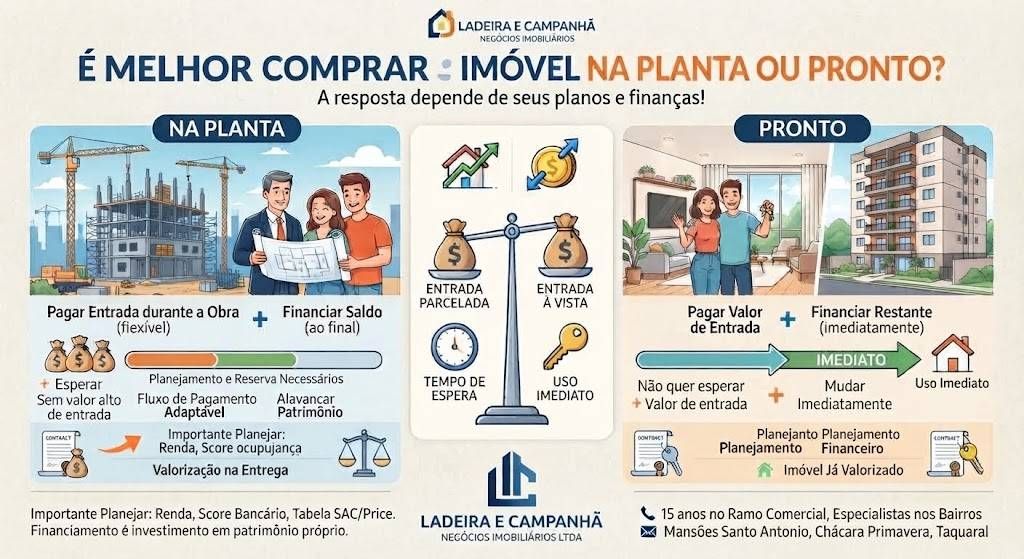
É melhor comprar imóvel na planta ou pronto?
A resposta é: Depende dos seus planos e de suas possibilidades financeiras!
Vamos esclarecer:
Se você pode esperar e não tem um bom valor para dar de entrada, o imóvel na planta é uma ótima opção:
Normalmente pode-se financiar entre 70% até 80% do valor do imóvel. Então, teria que dar um sinal de 20% a 30%. Na planta esse percentual pode ser pago durante a construção. O que possibilita construir um fluxo de pagamento que caiba no seu bolso durante o período de obra. Quando o imóvel fica pronto, financia-se o restante.
Mas se você não quer esperar e já tem um valor de entrada, pode comprar o imóvel pronto e financiar o restante, e assim, já utilizar o imóvel.
O imóvel na planta também funciona bem para quem quer alavancar o patrimônio pagando de forma parcelada a entrada (o percentual que os bancos não financiam) e depois, consegue locar o imóvel para pagar o financiamento (ou parte dependendo de montante financiado).
De qualquer modo, é importante antes de adquirir um imóvel, já ter feito uma pequena reserva e um planejamento do pagamento.
É importante ter em vista que para comprar um imóvel pronto é necessário ter uma reserva de algo em torno de 25 a 35% do valor do imóvel para pagar a entrada e ter o valor necessário para a documentação. Alguns financiamentos permitem que o valor da documentação seja acrescido no financiamento.
Para a entrada pode ser utilizado o FGTS como parte ou total do pagamento da entrada. O FGTS pode ser utilizado para pagamento no momento da aquisição do financiamento, ou também para pagamento total o parcial do imóvel sem financiamento.
Ao escolher o imóvel é importante verificar se o pagamento que será realizado durante a construção ou de entrada cabe no seu bolso e se terá aprovação bancária para um financiamento.
Para financiar, o comprador tem que estar com o nome limpo e quanto melhor for o score bancário, melhor as taxas de financiamento.As parcelas mensais do financiamento não podem ultrapassar em geral 30% (trinta por cento) da renda mensal.
Muita gente não gosta de entrar num financiamento por causa das taxas de juros, mas, os juros que são pagos, são a mesma coisa que pagar um aluguel. A vantagem do financiamento é que se paga o que será seu. O aluguel você só paga juros e o imóvel nunca será seu.
Se colocar na ponta do lápis vai ver que financiar, principalmente para quem não tem ainda um imóvel próprio, é a forma melhor de morar em algo que será seu patrimônio.
O imóvel sempre valoriza, então, pagar um financiamento é colocar seu dinheiro em algo que será seu e com valor crescente.
Utilizando a Tabela SAC o financiamento no início começa mais alto, mas vai decrescendo ao longo do tempo, (veja neste Blog nosso artigo sobre tabela SAC e Price), pois os juros são amortizados no início do financiamento e ao final o que você está pagando é o próprio imóvel em valores muito mais baixos do que um aluguel naquele mesmo imóvel.
O mais importante é planejar. Verificar a sua situação financeira. Adequar seus gastos para que caibam as parcelas para comprar um imóvel. Não é necessário juntar todo o valor necessário para a compra. O financiamento é a forma mais rápida de adquirir um imóvel na planta ou pronto.
Na Ladeira e Campanhã nossos clientes tem toda a assessoria necessária para encontrar a melhor forma de ter ou aumentar seu patrimônio Imobiliário. Temos contato com vários bancos, podendo simular vários cenários e escolher o que fica melhor para seu bolso.
Temos à venda diversos empreendimentos na planta e imóveis prontos e podemos estudar juntos a melhor opção para você.
Fonte: LADEIRA E CAMPANHÃ NEGÓCIOS IMOBILIÁRIOS LTDA
Imobiliária com 30 anos atuando no Direito Imobiliário e 15 no Ramo Comercial.
Especialista nos bairros Mansões Santo Antonio, Chácara Primavera e Taquaral.
